巴基斯坦監管
銀行帳戶因加密交易被凍結怎麼辦?常見觸發點與巴基斯坦申訴管道
銀行自己的合規限制和執法機關的查封,走的是兩套程序。本文依《反洗錢法 2010》第 7、8、34 條、金融監測局的可疑交易報告指引與 Banking Mohtasib 的投訴程序,整理帳戶被限制的法律來源、容易被標記的原因,以及四十五天、三十日兩個關鍵時限的申訴路徑。
銀行帳戶因加密交易被凍結怎麼辦?
先分清楚凍結是誰下的手:是銀行自己的合規限制,還是執法機關的查封。 在巴基斯坦,銀行帳戶凍結可能來自這兩套完全不同的法律程序,能找的對象與能用的時限都不一樣。把這一步弄錯,往往會白跑好幾個月。
本文整理的是公開法規與官方文件寫明的機制和申訴管道,不是法律意見,也不保證任何個案結果。至於「有多少人因加密交易被凍結」這類數字,目前沒有可信的官方統計,本站不引用來路不明的比例。
兩種凍結,法律來源不同
第一種是銀行端的限制。 巴基斯坦《反洗錢法 2010》第 7(1) 條要求金融機構在發現可疑交易時向金融監測局(FMU)提交可疑交易報告(STR),時限是「立即,且不遲於形成懷疑後七個工作日」。在這個過程中,銀行可能依帳戶條款與自身風控先限制出金。
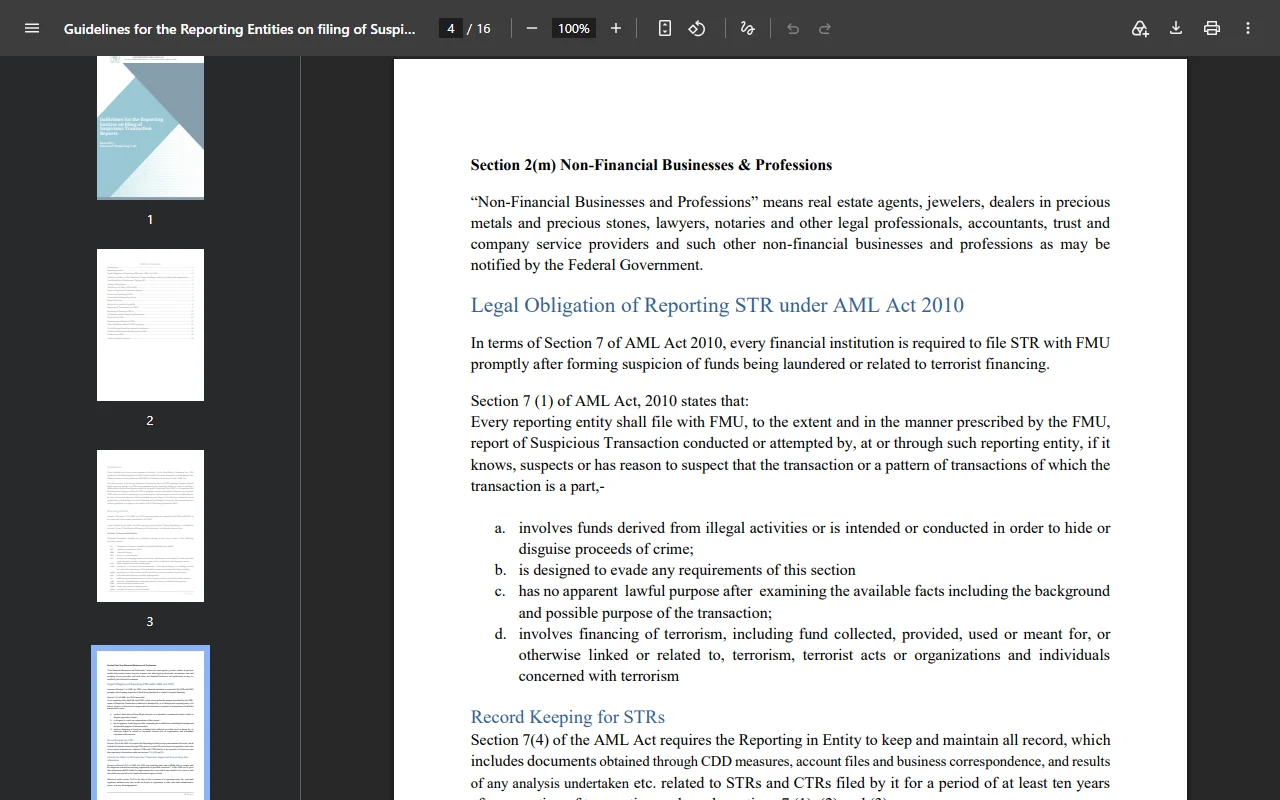
巴基斯坦金融監測局《Guidelines for the Reporting Entities on filing of Suspicious Transaction Reports》第 4 頁,載明第 7(1) 條的四項判斷標準。截圖於 2026-10-25。
同一部法律第 34(1) 條禁止報送機構向交易相關人披露「該筆交易已被報告」。這就是為什麼櫃檯人員通常只會說「系統限制」「等總行通知」——不是刻意刁難,是法律不允許他們說。
第二種是執法端的查封。 《反洗錢法 2010》第 8(1) 條規定,調查人員須事先取得法院許可,才能以書面命令臨時查封其合理相信屬於犯罪所得的財產,期限最長九十天。另外,依 2025 年 8 月 31 日聯邦政府公報發布的 NCCIA Functional Rules 2025,國家網路犯罪調查局(NCCIA)獲得凍結涉網路犯罪者銀行帳戶及動產、不動產的權力。
如果你同時收到 NCCIA 或其他執法機關的通知書,那就不是客訴問題,應該直接找律師處理刑事程序。
為什麼加密相關的收款容易被標記
FMU 的指引把 STR 分成兩類:STR-F(涉及資金流動)與 STR-A(不涉及資金流動的可疑活動)。值得注意的是 STR-A 明確涵蓋「未完成的交易嘗試」「基於執法機關查詢而提交的報告」「負面媒體報導」以及「客戶的異常行為」。
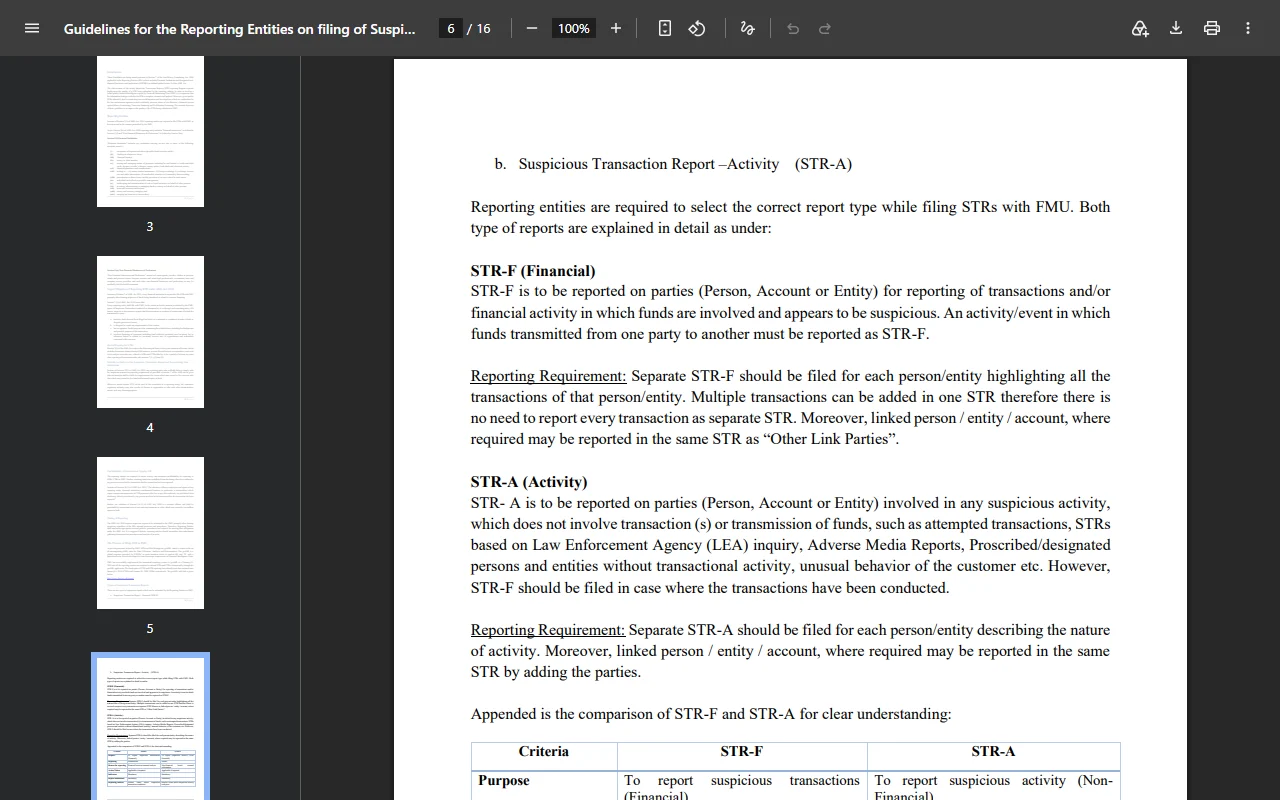
同一份指引第 6 頁的 STR-F/STR-A 分類說明。截圖於 2026-10-25。
也就是說,不需要真的完成一筆可疑轉帳,光是行為模式就可能構成報送理由。而一旦報送,附帶的資訊範圍比多數人想像的大:指引要求在 goAML 系統中填報的帳戶欄位,包含「至少最近三年的累計貸記與借記金額」。
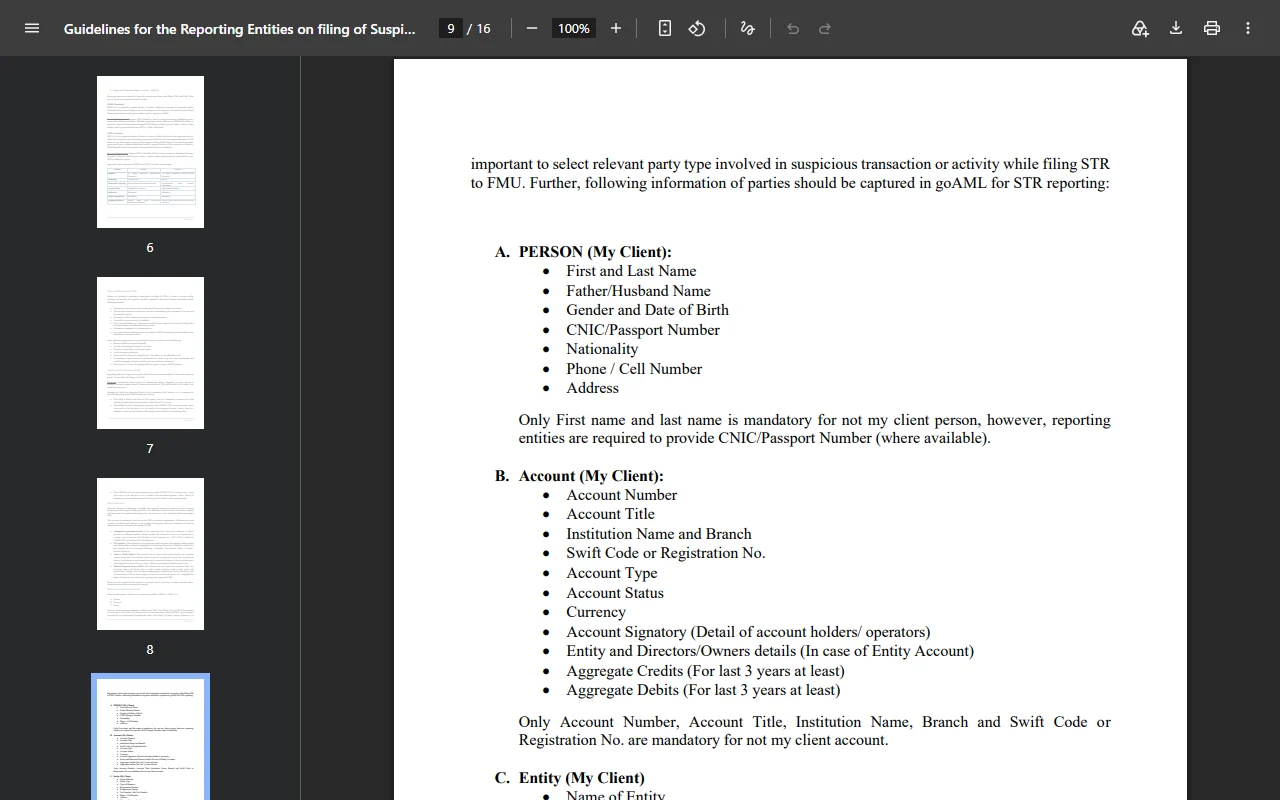
同一份指引第 9 頁,帳戶欄位要求填報「Aggregate Credits/Aggregate Debits(For last 3 years at least)」。截圖於 2026-10-25。
還有一個常被誤解的點:巴基斯坦國家銀行在 2026 年確實放寬了銀行與加密業務的關係,但開放的是為持牌業者設立的客戶資金帳戶通道,個人之間的 P2P 收款並不走這條路。這個區別在站內另一篇裡拆得更細:2026 年銀行為持牌平台開戶的客戶資金帳戶規則。
被限制之後,先把證據整理好
申訴能不能成立,取決於你能不能說清楚每一筆錢的來源與用途。在聯繫銀行之前先準備:
- 交易所訂單記錄:訂單編號、時間、金額、對手方帳號後幾位,以及平台出具的交易憑證。
- 銀行流水:被限制前後各三個月,標註出被質疑的那幾筆。
- 收入來源說明:如果資金來自自由接案或薪資,附上合約、發票或薪資單。
- 對手方資訊:P2P 交易尤其重要,付款人姓名與帳戶名是否一致,是爭議中最常見的破口。這部分的核驗要點見P2P 付款核驗最容易被忽略的幾步。
- 平台的監管狀態:你用的平台是否持有牌照或無異議證明書,會影響銀行對資金性質的判斷,查法見如何核查平台的 NOC 與 VASP 牌照狀態。
申訴管道分三級,時限各不相同
第一級:銀行的投訴管理單位(CMU)。 一律用書面提出,並在信中載明:若未獲滿意答覆,你將把爭議提交 Banking Mohtasib。銀行有最長四十五天處理。
第二級:Banking Mohtasib Pakistan(銀行申訴專員)。 四十五天內沒有回覆、或回覆不能接受,就可以用規定格式的投訴表提出。官方程序說明的幾個要點:表格須填妥、簽名,並由 Oath Commissioner 公證;連同投訴信與全部往來文件副本寄交 Banking Mohtasib Pakistan, Shaheen Complex, 5th Floor, M R Kiyani Road, Karachi;不要寄正本,正本留到聽證時出示;這項服務免費。
需要注意管轄範圍。依《銀行公司條例 1962》,Banking Mohtasib 無權發出停止令,也不受理已在法院繫屬或已由法院處理的案件。換句話說,如果凍結來自法院命令或刑事調查,這條路走不通。
第三級:向總統提出 representation。 依《聯邦申訴專員機構改革法 2013》第 14 條,對申訴專員的決定不服者,可在三十日內向總統提出;該法並規定此類申請應在九十日內作出決定。
核查這條管道時發現一個現實問題:2026-10-25 當天,bankingmohtasib.gov.pk 無論首頁、線上投訴表還是投訴表 PDF,都回傳 HTTP 500 伺服器錯誤。如果你也打不開,請改用書面郵寄方式,不要以為申訴管道已經取消。
從教法角度,這件事屬於哪一類
帳戶被限制本身是程序問題,不改變資產的歸屬——你的錢還是你的,只是暫時動不了。真正會進入教法審查的是另外兩種情況:一是為了解凍而被要求接受附帶利息的補償或和解條件;二是資金長期卡在平台而該平台對餘額的法律定性本就不明。前者涉及利息,後者涉及託管與所有權,判斷方法與本站既有的審查框架一致,不因凍結而改變。
這篇文章不能回答的部分
- 你的個案會不會解凍、需要多久:取決於具體事由與機構,沒有通用答案。
- 各家銀行的內部風控門檻:屬於未公開資訊,網路上流傳的具體數字本站無法核實,因此不收錄。
- 刑事程序中的抗辯策略:超出本站範圍,請諮詢執業律師。
來源
- 巴基斯坦金融監測局,《Guidelines for the Reporting Entities on filing of Suspicious Transaction Reports》:https://www.fmu.gov.pk/wp-content/uploads/2020/05/Guidelines-on-filing-of-Suspicious-Transaction-Reports-for-the-Reporting-Entities.pdf
- 《Anti-Money Laundering Act, 2010》第 7、8、34 條條文
- 《Banking Companies Ordinance, 1962》關於 Banking Mohtasib 管轄與投訴程序的規定
- 《Federal Ombudsman Institutional Reforms Act, 2013》第 14 條
- Dawn,〈NCCIA empowered to freeze bank accounts, assets〉,2025-08-31:https://www.dawn.com/news/1938602
本文所列法條與程序以公開文本為準,核查日期 2026-10-25;法規可能變動,實際操作前請再次確認。