巴基斯坦監管
巴基斯坦加密貨幣要交稅嗎?法條原文核查:15% 稅率與第 285BAA 的說法查無依據
網路上流傳的「加密收益課 15%、超過 50 萬盧比、持有六個月、依第 285BAA 條申報」是否寫在法條裡?本文把 FBR 修訂至 2026-06-30 的《所得稅條例》、2026 年財政法公報版與 PVARA 公布的《虛擬資產法 2026》逐字檢索:三個關鍵詞與該條號均 0 命中。文中附第 37 條與第 66 條原文截圖,說明現行規則實際怎麼寫、哪些仍未落地,以及你自己能重做的四步核查。
在巴基斯坦持有或賣出加密貨幣,網路上流傳的說法很具體:15% 資本利得稅、超過 50 萬盧比才課、持有滿六個月適用、所有交易都要依《所得稅條例》第 285BAA 條向 FBR 申報。這些數字被大量理財部落格互相轉抄,卻很少有人附上法條出處。
本文做的事只有一件:把官方法律文本下載下來逐字檢索,看這些說法在現行條文裡找不找得到。核查日期為 2026 年 10 月 14 日,用到的三份文件都是政府網站公開的 PDF,任何人都能重做一次。
核查用的三份官方文件
| 文件 | 版本 | 來源 |
|---|---|---|
| Income Tax Ordinance, 2001 | 修訂至 2026-06-30 | FBR 官網「Income Tax Ordinance」分類頁 |
| Finance Act, 2026 | 2026-06-26 政府公報版 | FBR 文件下載站 |
| Virtual Assets Act, 2026 | 國民議會通過版 | PVARA 官網文件區 |
檢索方法是把 PDF 轉成純文字後,搜尋 virtual asset、crypto、digital asset、285BA 這幾個詞(不分大小寫)。
檢索結果:現行所得稅法裡沒有「虛擬資產」這個詞
修訂至 2026 年 6 月 30 日的《所得稅條例》全文中:
virtual asset:0 次crypto:0 次digital asset:0 次285BA/285BAA:0 次(條例裡根本沒有這個條號)
《2026 年財政法》(Finance Act, 2026)的情況相同:全文只出現三次 virtual,分別指「線上聽證」和「集中式資料庫」,與加密資產無關;crypto 0 次。也就是說,2026 年這一輪修法並沒有新增針對加密資產的稅目或稅率。
換句話說,「15%」「50 萬盧比門檻」「持有六個月」「第 285BAA 條申報義務」這些說法,在上述兩份現行文本裡找不到對應條文。這不等於說它們一定是憑空捏造——有可能來自預算階段的提案、草案討論,或是把股票證券的規則套到加密資產上——但目前無法在已公布的法律文本中核實,引用時就不該當成既定規則。
法條實際說了什麼
第 37 條:資本利得的一般規則
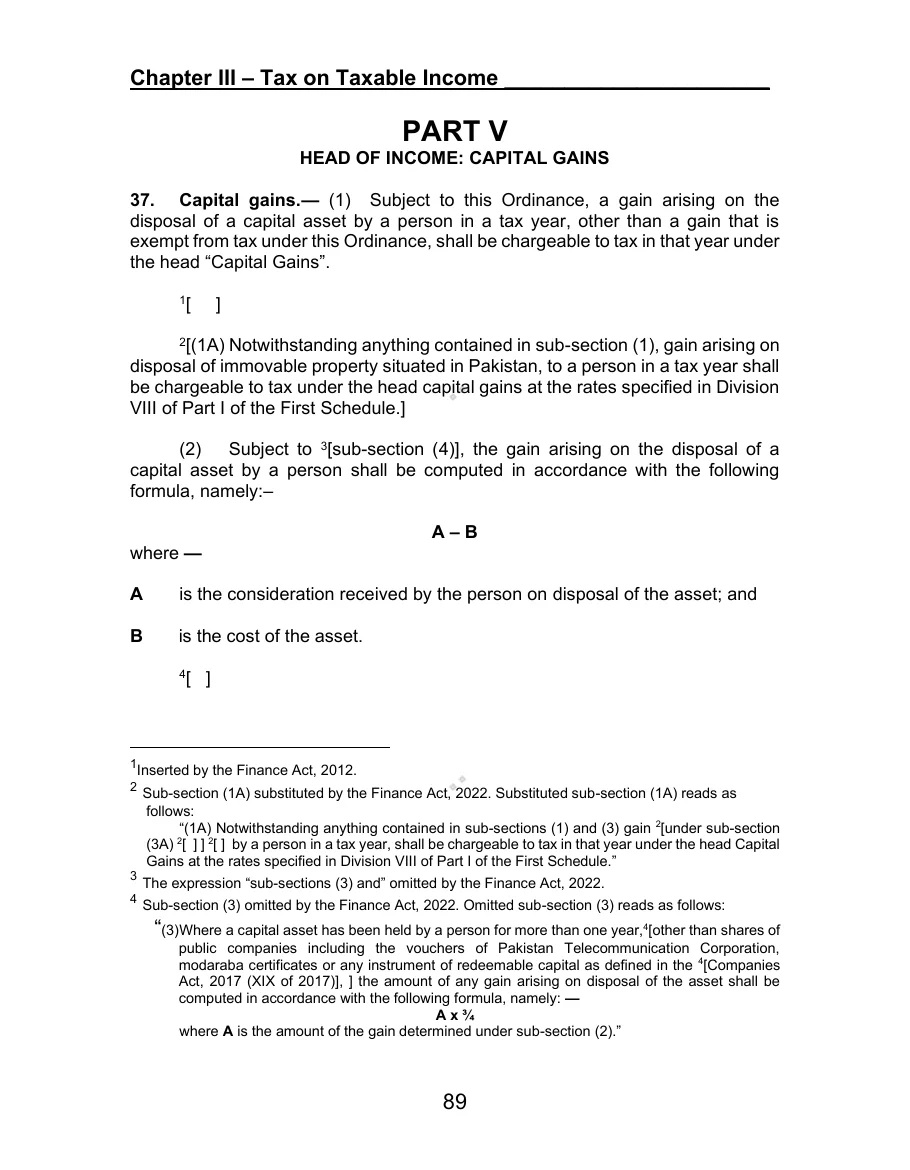
第 37 條第 (1) 款規定,個人在某一納稅年度處分「資本資產」(capital asset)所產生的收益,除非條例另有免稅規定,應列入「資本利得」項下課稅;第 (2) 款給出的計算式是 A − B,A 是處分取得的對價,B 是取得成本。
關鍵在第 (5) 款對「資本資產」的定義:任何種類的財產(property of any kind),不論是否與營業有關,但排除三類——營業用存貨與原料、可依第 22 或 24 條提列折舊或攤銷的財產,以及個人自用的動產(第 38 條第 (5) 款指明者除外)。股票與證券則另由第 37A 條處理。
這段文字沒有提到加密資產,也沒有把它排除。加密資產是否落入「任何種類的財產」、適用哪一檔稅率、持有期間是否影響計算,條例沒有專門條文可以直接援引。這是本次核查最實際的結論:不是「免稅」,而是「沒有專章」——一般規則怎麼套用到加密資產上,需要個案判斷。
第 116 條:資產要申報
第 116 條第 (2) 款的規定很明確:每一位提交所得稅申報表的居民個人納稅人,都必須隨同申報表提交財產申報表(wealth statement)與財產對帳表。條文要求列報的是「全部資產與負債,含境外資產與負債」,沒有依資產種類設定例外。持有的加密資產屬於持有人的資產,申報義務與稅率爭議是兩回事。
《虛擬資產法》只對持牌平台談稅
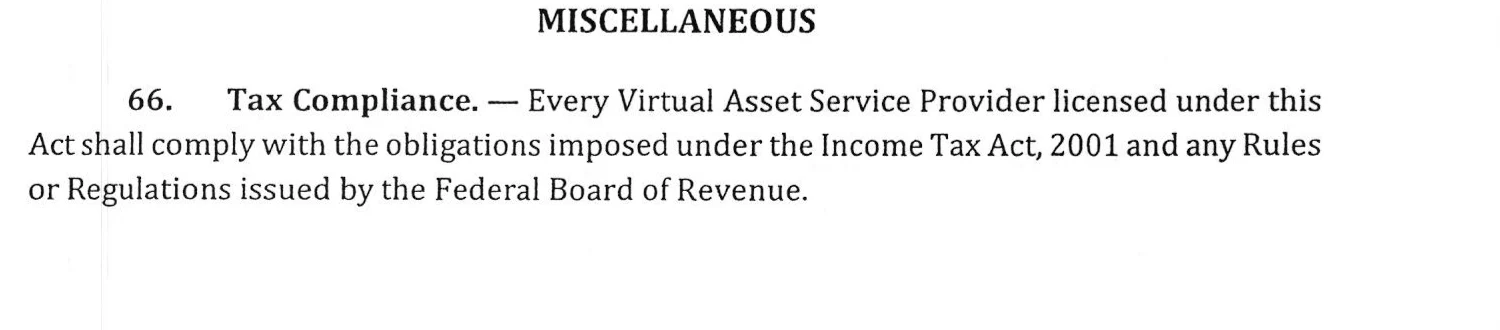
《虛擬資產法 2026》第 12 章第 66 條標題為「Tax Compliance」,全文只有一句:每一家依本法取得牌照的虛擬資產服務提供者(VASP),應遵守 Income Tax Act, 2001 課予的義務以及 FBR 發布的規則或規章。(條文原文寫作 “Income Tax Act, 2001”,一般理解為指《所得稅條例》。)
這條的約束對象是持牌平台,不是個人用戶,也沒有為用戶創設新的稅目。它的實際意義是:平台一旦取得牌照,就進入 FBR 的規則體系,未來若 FBR 發布虛擬資產相關申報規則,平台會是第一個被要求配合的環節。關於牌照本身與客戶資金帳戶的規定,可參考銀行帳戶買加密貨幣的牌照與客戶資金帳戶規則。
仍在變動、尚未落地的部分
2026 年 6 月預算季期間,巴基斯坦財經媒體 Profit(Pakistan Today,2026-06-02)報導政府研議擴大《所得稅條例》第 37 條適用範圍以納入加密交易收益,提及討論中的稅率區間為 20% 至 30%,當時未定案。這是媒體報導而非法條,截至本文核查日,在上述現行文本中未見對應條文落地。
同樣地,是否有專門針對虛擬資產的 FBR 規則(SRO)或申報表欄位,本次核查未能在官方文本中確認。遇到任何引用具體稅率的資料,先問一句:對應的是哪一條、哪一份公報、生效日期是哪天。
你可以自己做的四步核查
- 下載原始文本,不要只看二手整理。 到 FBR 官網的 Income Tax Ordinance 分類頁取最新「amended upto」版本,注意日期;財政法以政府公報版為準。
- 用關鍵詞檢索再判斷。 搜尋
virtual asset、crypto、digital asset,以及對方引用的條號。查無此條號,對方的說法就需要另找出處。 - 分清「法律 / 規則 / 提案 / 報導」四層。 法案與公報是法律,SRO 與規則是次級立法,預算文件是提案,新聞是報導。四者不能互相替代。
- 保存自己的交易紀錄。 無論稅務規則最終如何定案,法幣出入金紀錄、平台對帳單、錢包地址與時間戳都是日後申報與舉證的基礎。平台端的資格與憑證,可對照核查平台 NOC 與 VASP 牌照的步驟逐項確認。
涉及實際申報金額與申報方式,請諮詢巴基斯坦持照稅務從業人員。本文只做法條文本核查,不構成稅務意見。
稅務合規不等於教法合規
最後要分清兩套義務。向國家繳納的稅,與教法上的天課(Zakat)是不同的制度:前者由稅法規定稅基與稅率,後者有自己的起徵點(nisab)、滿年條件與計算方式,兩者既不互相抵銷,也不互相證明。持有部位的天課怎麼算,可參考加密資產的天課計算工作表。
同樣地,一筆收益被課稅,不代表它在教法上可取;一筆收益沒有稅法條文對應,也不代表它在教法上沒有爭點。本站對加密活動的審查始終落在機制本身——收益從哪裡來、合約怎麼約定、交收何時完成——稅務身分不在這條判斷鏈上。
本文核查紀錄
- 核查日期:2026-10-14
- 《所得稅條例》修訂至 2026-06-30,取自 FBR 官網分類頁 https://www.fbr.gov.pk/Categ/Income-Tax-Ordinance/326 ,PDF 連結 https://download1.fbr.gov.pk/Docs/2026724177725705IncomeTaxOrdinanace2001.pdf
- 《2026 年財政法》2026-06-26 政府公報版:https://download1.fbr.gov.pk/Docs/20266291261044366FinanceAct2026.pdf
- 《虛擬資產法 2026》國民議會通過版(PVARA 官網):https://pvara.gov.pk/documents/Virtual%20assets%20Act%202026%20passed%20by%20NA.pdf
- 預算階段報導:Profit(Pakistan Today),2026-06-02,https://profit.pakistantoday.com.pk/2026/06/02/govt-plans-to-tax-cryptocurrency-transactions-in-budget-2026-27-how-will-they-do-it
- 配圖為上述官方 PDF 的原頁截圖,未作內容修改
法規會變。若你讀到本文時距核查日已久,請重做上述第 1、2 步,以當下的官方版本為準。