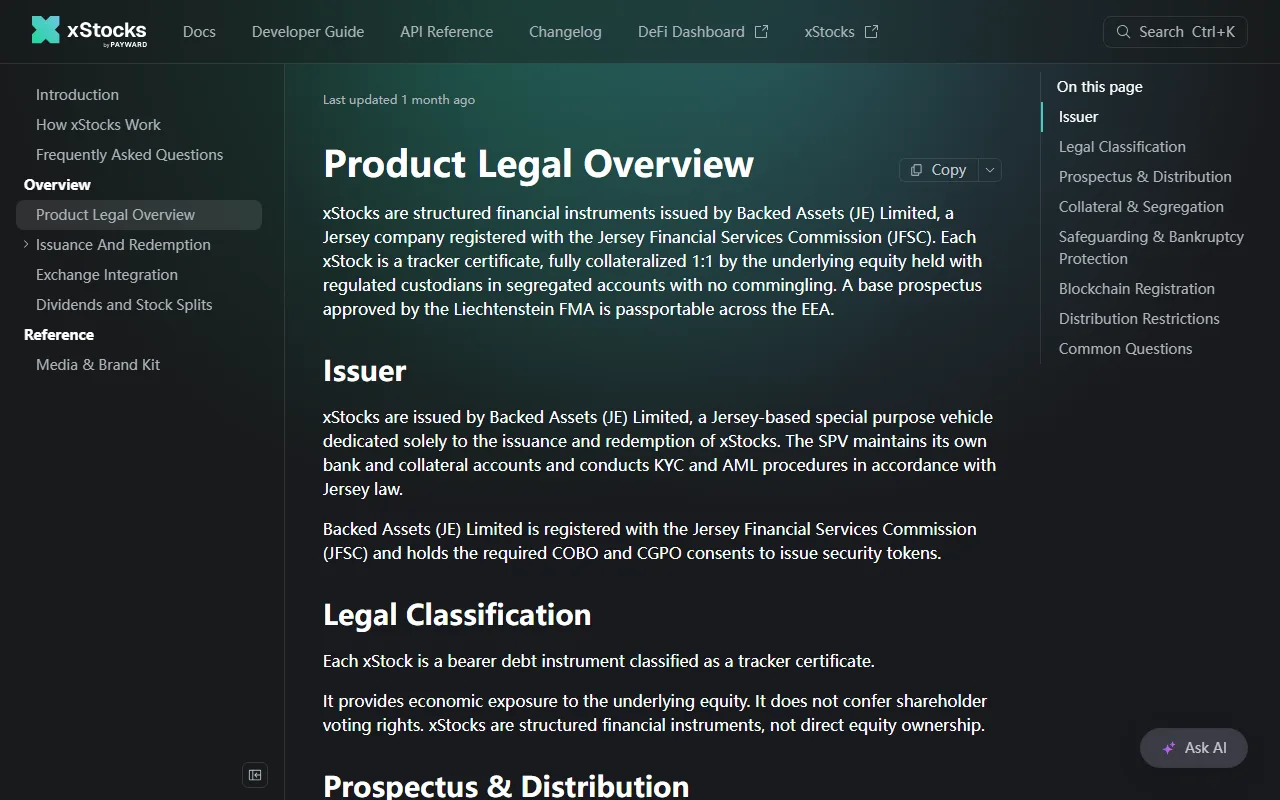
代幣化股票是股票,還是對發行人的債權?xStocks 的法律定性、股息與贖回門檻
交易所把 TSLAx、AAPLx 放在現貨區,但發行人官方文件寫明代幣是無記名債務憑證。本文核查 xStocks 的法律分類、股息再基準機制與一級市場贖回門檻,標出教法審查會落在哪幾步。
閱讀更多 →
以來源為本的加密資產伊斯蘭金融研究
交易所把 TSLAx、AAPLx 放在現貨區,但發行人官方文件寫明代幣是無記名債務憑證。本文核查 xStocks 的法律分類、股息再基準機制與一級市場贖回門檻,標出教法審查會落在哪幾步。
閱讀更多 →銀行自己的合規限制和執法機關的查封,走的是兩套程序。本文依《反洗錢法 2010》第 7、8、34 條、金融監測局的可疑交易報告指引與 Banking Mohtasib 的投訴程序,整理帳戶被限制的法律來源、容易被標記的原因,以及四十五天、三十日兩個關鍵時限的申訴路徑。
網路上流傳的「加密收益課 15%、超過 50 萬盧比、持有六個月、依第 285BAA 條申報」是否寫在法條裡?本文把 FBR 修訂至 2026-06-30 的《所得稅條例》、2026 年財政法公報版與 PVARA 公布的《虛擬資產法 2026》逐字檢索:三個關鍵詞與該條號均 0 命中。文中附第 37 條與第 66 條原文截圖,說明現行規則實際怎麼寫、哪些仍未落地,以及你自己能重做的四步核查。
把 USDT 存進 Aave 這類借貸協議,餘額增長的那筆錢直接來自借款人支付的利息——協議官方文件自己就寫著 earn interest 與 borrow utilization rate。本文對照官方說明文件拆解存款端與借款端各自的合約結構、健康係數與清算獎勵,標出利巴認定、代幣定性與違約罰金三處爭點,並給出五個可自行核查的步驟。
2018 年的銀行限制已被新規則取代,但開放對象是持牌平台。本文依 PVARA 官方頁面與巴基斯坦國家銀行 2026 年第 10 號通函,整理客戶資金帳戶(CMA)的限制、客戶資產隔離規定、NOC 與 VASP 牌照的差別,以及你自己能做的四步核查。
一筆加密交易的成本分散在掛單/吃單手續費、BNB 抵扣折扣、提幣費與報價價差四處。本文依 Binance 公開費率頁拆解各項費用的計算結構,說明哪些屬於服務報酬、哪些需要再查,並給出核查「零手續費」入口實際成本的四個步驟。