活動研究
把穩定幣存進 DeFi 借貸協議賺利息,教法爭點在哪?利率來源、超額抵押與清算罰金
把 USDT 存進 Aave 這類借貸協議,餘額增長的那筆錢直接來自借款人支付的利息——協議官方文件自己就寫著 earn interest 與 borrow utilization rate。本文對照官方說明文件拆解存款端與借款端各自的合約結構、健康係數與清算獎勵,標出利巴認定、代幣定性與違約罰金三處爭點,並給出五個可自行核查的步驟。
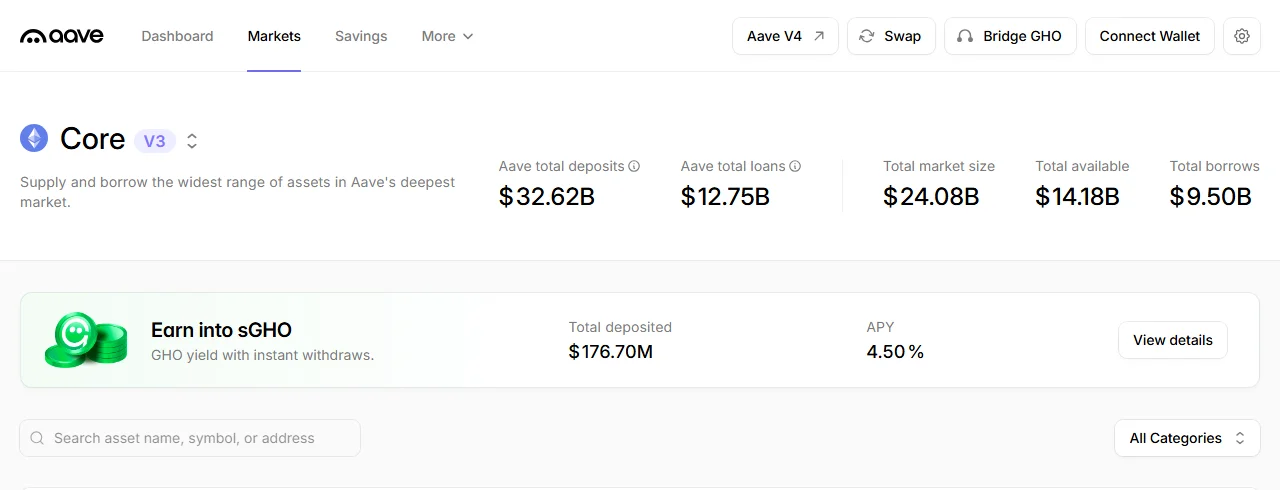
在加密社群裡,「把 USDT 放進 Aave 賺年化四五個百分點」常被說成是比交易所理財更透明的選擇——利率寫在鏈上、合約開源、隨時可取回。對穆斯林讀者來說,透明度並不能回答真正的問題:這筆收益是怎麼產生的,它在教法上落在哪一類。
本文拆解 DeFi 借貸協議兩邊的機制——存入方與借款方各自簽的是什麼、錢從哪裡來、違約時發生什麼,再標出教法審查會停在哪幾個位置。本站不作裁決,只把判斷鏈條攤開。
存入方拿到的到底是什麼
先看協議自己怎麼描述。Aave 官方說明文件在「Supply Tokens」一頁的開頭就寫明:把代幣存入協議可以「earn interest on your digital assets」,代幣會轉入流動性池,而這個池子「facilitates overcollateralized borrowing of tokens」(促成超額抵押的代幣借出)。
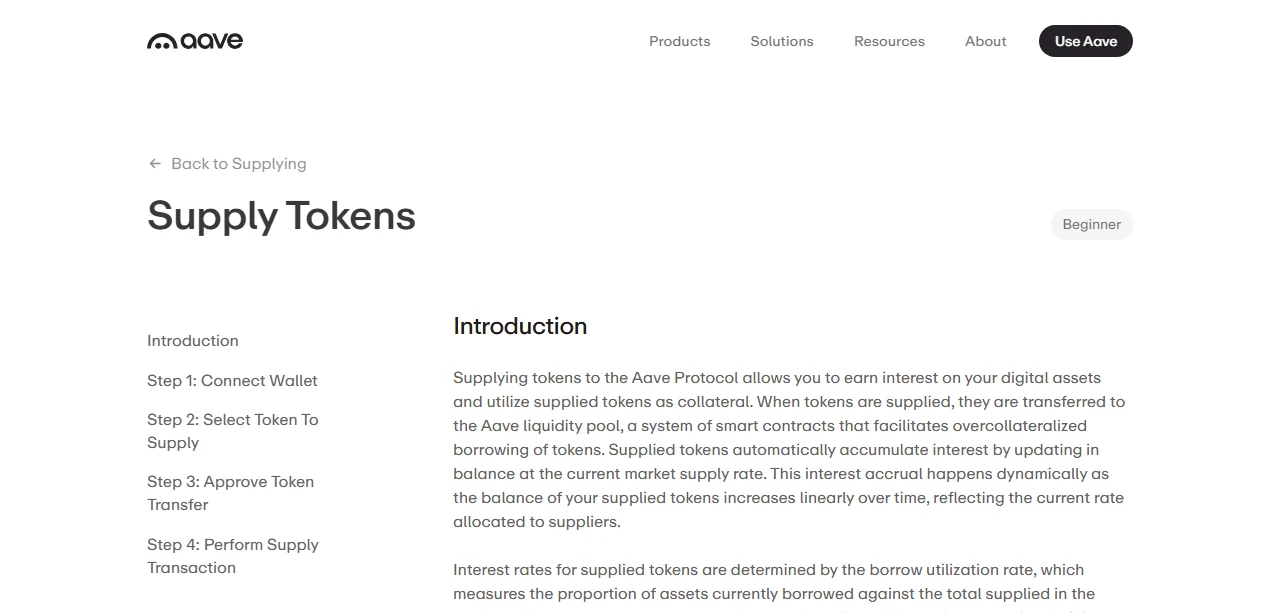
同一頁接著說明利率怎麼定:存款利率「由借款使用率(borrow utilization rate)決定」,也就是池內資產被借走的比例,再加上治理參數。使用率越高,存款利率越高。
把這兩句話連起來,收益鏈條就很清楚了:
- 你把 USDT 存入池子;
- 有人用其他資產作抵押,從池子裡借走 USDT;
- 借款人按合約約定的利率支付利息;
- 這筆利息扣除協議留存後,按比例體現在你的餘額增長上。
換句話說,存款方的收益來源是借款人支付的借款利息,不是資產運營的利潤分成,也不是服務費。這一點和站內整理過的追蹤加密收益究竟從哪裡來的四種機制是同一個追查方法——只是在這裡,答案指得特別直接。
教法審查的第一個停頓點
伊斯蘭法學中廣為引用的一條原則是「凡帶來利益的借貸即為利巴」(kullu qardin jarra naf'an fahuwa riba)。這句話在古典與當代文獻中被普遍當作判斷原則引用,不過它作為聖訓的傳述等級本身在學界有討論,多數著作把它處理成由相關經訓推導出的法學原則。
它要表達的規則本身沒有爭議:qard(借貸)在教法上屬於互助性質的合約,出借人只能取回同等數量的同類物,任何因為「借出」而約定的額外回報都落入利巴。
DeFi 借貸協議的結構與這條規則的對照很直接:借款人借走一定數量的 USDT,約定歸還時付出超過該數量的 USDT,差額按時間計算。這正是利巴所描述的形態。存款方收到的收益,是這個差額的一部分。
這也是為什麼「它在鏈上、沒有銀行、利率是演算法算的」這類理由無法改變定性——教法看的是合約的權利義務結構,不是誰在執行合約、用什麼技術執行。利率是固定的還是隨使用率浮動,同樣不改變「因借貸而取得超出本金的回報」這個事實;浮動只是改變了金額的確定方式。
另一條切入路徑:代幣算不算「貨幣」
確實有一條不同的論證路線,必須如實列出:有人主張利巴規則中關於「同類物等量交換」的部分,前提是標的物屬於貨幣(nuqud)或其他利巴物品;如果某個代幣在教法上不被認定為貨幣,而是被當作一般財貨(mal)或使用權憑證,那麼針對它的借貸是否適用同一套規則,就需要另行討論。
這條路線的成立與否,完全取決於代幣本身的定性——而這恰恰是加密資產教法討論中最未定的一環。站內的代幣教法篩選清單:從用途、權利到收入來源整理過這套定性方法。需要注意兩點:第一,美元穩定幣是最難用這條路線脫鉤的一類,因為它的全部設計目的就是對應一單位法幣;第二,即使某個代幣被認定為一般財貨,借出財貨並收取額外回報在多數法學派的處理中仍會遇到問題,不是自動放行。
借款那一邊:超額抵押、健康係數與清算
很多人只看存款端,但借款端的機制同樣進入審查範圍——尤其當你是為了「不賣幣又拿到流動性」而去借款時。
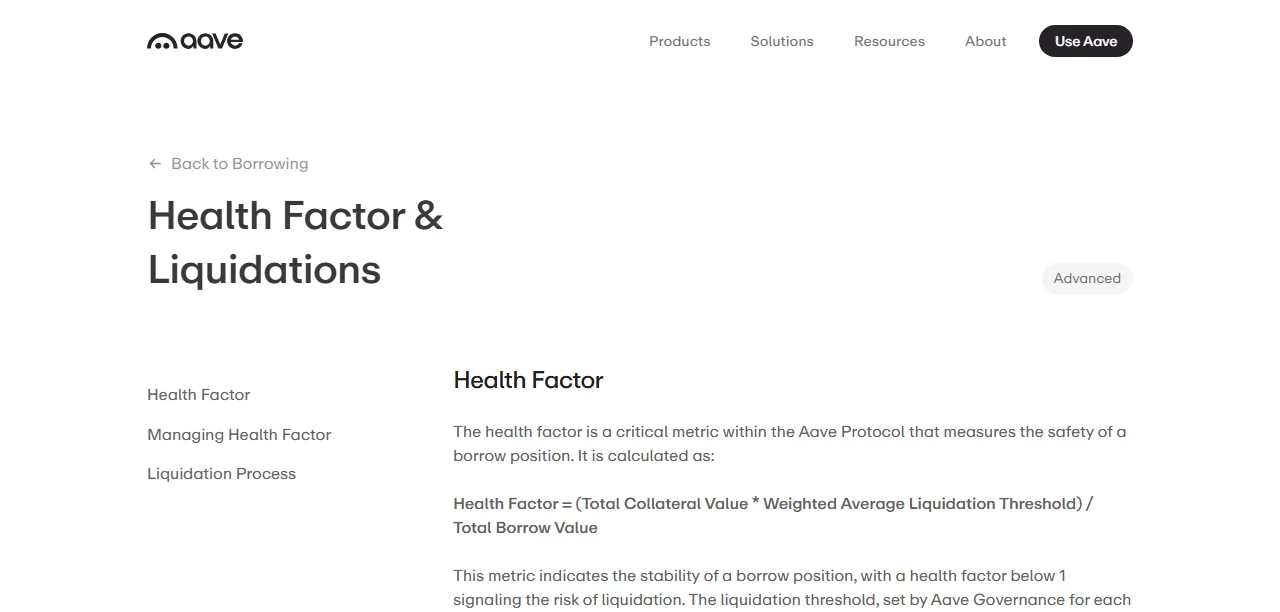
協議文件給出的健康係數公式是:健康係數 =(總抵押品價值 × 加權平均清算門檻)÷ 總借款價值。當這個數值低於 1,部位就進入可被清算的狀態。清算門檻由協議治理為每一種抵押資產分別設定,不是固定值。
清算發生時,第三方清算人代為償還部分債務,並以折價取得你的抵押品,這個折價就是清算獎勵。獎勵的具體比例同樣由治理按資產設定,要知道當下數值必須查該資產的參數頁,不能依賴任何教學文章裡寫死的數字。
借款端的爭點集中在三處:
- 借款合約本身:支付的是按時間計算的利息,與存款端是同一筆錢的兩面。
- 清算折價的性質:借款人違約時被折價處分抵押品,差額歸清算人。教法上對於「違約金歸債權人」有相當多的保留意見,常見的處理是將罰金導向慈善用途而非債權人。清算獎勵的受領者是第三方清算人而非出借方,這一點和傳統罰息結構不完全相同,但它仍是因未能履約而產生的財產損失。
- 借來的錢做什麼:借出資金若用於保證金交易或合約,審查範圍還要往下延伸一層,這部分站內在加密保證金交易的教法風險:借款、利息與強平寫過。
和流動性池不是同一回事
一個常見的混淆:DeFi 借貸池和去中心化交易所的流動性池看起來都是「把幣存進去領收益」,但兩者的機制完全不同。
流動性池的收益來自交易者支付的手續費,提供者承擔的是價格變動造成的部位改變(無常損失),結構上更接近共同承擔風險的合夥,爭點落在資產篩選與損失分擔上——站內在提供流動性(LP)賺手續費:無常損失與教法爭點拆解裡拆過。
借貸池的收益來自借款人支付的利息,存款方在正常運作下不承擔標的價格以外的損失,本金數量受協議保障。兩者在教法上的起點不同,不能用同一套結論套用。
自己核查時可以做的五件事
- 讀協議官方文件對收益來源的原文表述,不要只看前端介面上的 APY 數字。文件如果直接寫 interest、borrow rate、utilization,定性的線索已經在那裡。
- 分清存款與借款兩端,確認自己簽的是哪一邊,再分別審查。
- 查清算門檻與清算獎勵的當下參數,這些由治理調整,隨時可能變動。
- 分辨協議原生收益與額外的代幣獎勵。許多協議在利息之外另發治理代幣作為獎勵,這部分的性質需要單獨判斷,和利息不是同一回事。
- 如果平台宣稱有教法審查,查認證機構、審查的具體產品線與有效期,而不是只看一個標章。
需要說明的幾件事
本文引用的 Aave 協議機制與公式,擷取自 2026 年 10 月 13 日的官方說明文件頁面。協議參數由治理持續調整,文件表述也會更新,核查時請以你操作當下的官方頁面為準。
本站整理規則與爭點的位置,不代替個別教法裁決、法律意見或投資建議。具體個案應諮詢你所依循的學者或機構。