
活動研究
提供流動性(LP)賺手續費:無常損失與教法爭點拆解
把兩種代幣存進去中心化交易所的流動性池,拿到的是會隨交易變動的份額憑證。本文拆解恆定乘積做市商的運作、無常損失的實際數字,以及教法審查通常會落在配對代幣、贖回數量、手續費與激勵代幣這四個環節。
在去中心化交易所「提供流動性」,常被介紹成「把兩種代幣存進池子就能分手續費」。但存進去之後,你手上的東西已經不是原來那兩種代幣,而是一張對池子的份額憑證;份額對應多少代幣,會隨別人的每一筆交易改變。教法審查的爭點,多半就落在這個轉換上,而不是「賺手續費」這件事本身。
存進流動性池之後,你實際持有什麼
以最常見的恆定乘積做市商為例,池子裡兩種代幣的數量相乘維持一個定值(x·y=k)。你按當前比例存入兩種代幣,拿到 LP 份額憑證;有人來交易時,他放進一種代幣、取走另一種,池子的兩邊數量隨之變化,而你的份額比例不變。換句話說:
- 你賺到的手續費,來自每筆交易按固定比例留在池中的抽成,這是可查的協議參數,不是平台承諾的利率;
- 你的本金組成會變動。當池中某種代幣價格上漲,套利者會把它買走,你贖回時拿到的是「較多的下跌方、較少的上漲方」;
- 收益與虧損都沒有保證,池子不承諾還你原來的代幣數量。
這一點和把幣交給平台、由平台按約定比例返還的產品有本質差異。判斷任何加密收益前先追蹤它從哪裡來,是我們在質押與借貸的收益來源比較裡反覆強調的第一步。
無常損失是機制的必然結果,不是意外
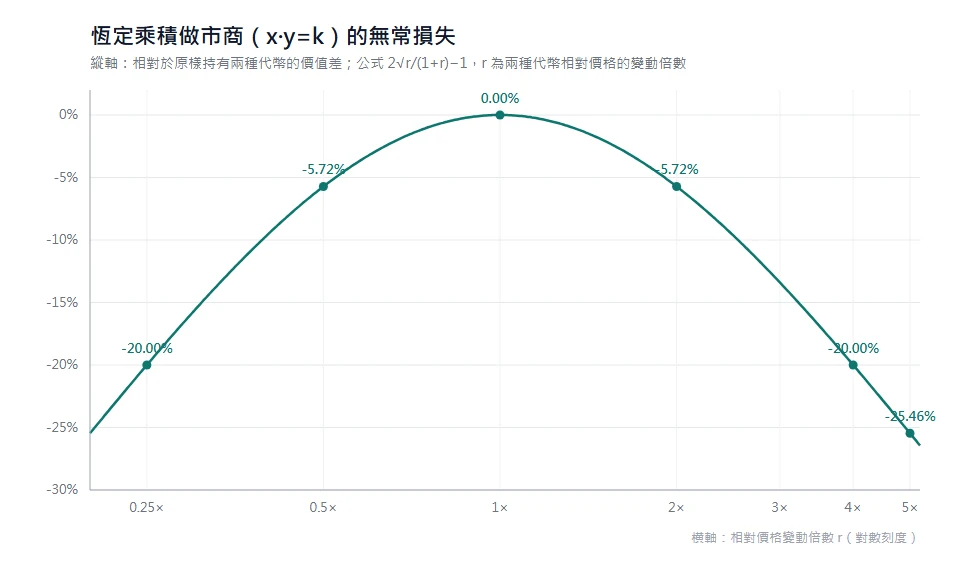
「無常損失」指的是:贖回時的價值,低於同樣兩種代幣原樣放著不動的價值。在恆定乘積模型下,它可以直接算出來——設兩種代幣的相對價格變成原來的 r 倍,差額為 2√r/(1+r) − 1:
- 相對價格變動 1.5 倍:約 −2.02%
- 變動 2 倍:約 −5.72%
- 變動 4 倍或跌到 1/4:約 −20.00%
- 變動 5 倍:約 −25.46%
這個數字只跟價格變動幅度有關,與你存了多少錢無關;只要價格回到原點,差額也回到零,「無常」二字由此而來。真正的重點是:手續費收入與這段差額是兩筆帳,年化收益率高不代表淨結果為正。任何只報 APR、不談配對代幣價差的宣傳,都缺了一半資訊。
教法審查通常會問的四個問題
本站不對單一產品下 halal / haram 結論,而是整理審查會落在哪幾步,讓你能自行核對、或帶著問題去請教學者。
一、兩種配對代幣本身是否可持有。 池子是一個代幣對,只要其中一種的用途或收入來源有爭議,整個部位就帶上同樣的爭議。配對中常見生息型穩定幣與流動性質押憑證,它們各自的爭點可參考穩定幣抵押結構的核查要點與代幣篩選清單。
二、贖回時拿回的數量不確定,算不算過度的 gharar。 一種看法認為,這與合夥出資、共擔盈虧的結構相近,數量變動源於市場價格而非對方刻意隱瞞;另一種看法認為,出資人事前無法得知自己會拿回多少,屬於標的不明確。兩種意見的分歧點在於「份額是否構成確定的標的」,可對照利息、不確定性與賭博的三步檢查逐項判讀。
三、手續費收入的性質。 抽成來自他人的兌換交易,屬於提供服務或設施的對價,通常爭議較小;但若池子附帶借貸、槓桿或做空功能,收益裡就可能混入利息成分,需要分開拆看。
四、額外發放的激勵代幣。 許多池子除手續費外還發平台代幣,這部分的定性跟手續費不同——要看代幣本身的權利、發放理由,以及它是否只是把新進資金重新分配給早期參與者。
進場前可以先做的核對
- 打開池子的合約頁面,確認手續費比例、是否有集中流動性區間設定,以及區間走出後你的部位會全部變成哪一種代幣。
- 把兩種配對代幣分別查清楚:發行方、儲備或收益來源、是否本身帶息。
- 把預估手續費收入與可能的價差分開記錄,不要只看介面上的年化數字。
- 記錄入池時的兩種代幣數量與當時價格。天課計算需要的是你在計算日實際可支配的資產價值,持有 LP 份額與直接持幣的計算基礎不同,做法可參考加密資產天課計算工作表。
機制看懂之後,爭點才有辦法對號入座。若你打算就某個具體的池子請教學者,帶著上面四個問題的答案過去,會比只問「這個可不可以做」得到更有用的回覆。